Premiers gestes après le choc
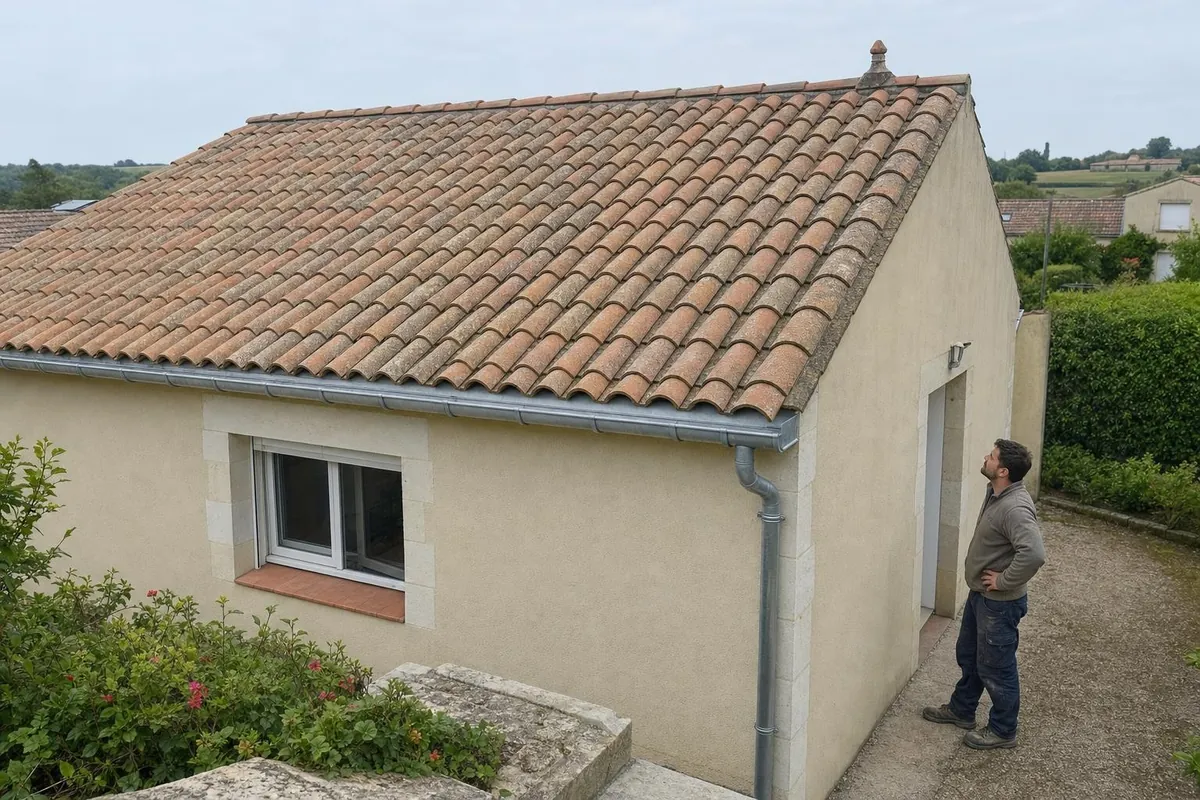
Ne laissez personne grimper sur le toit, même sur un garage bas, même si le livreur propose de remettre une tuile en place. Une couverture heurtée peut cacher un liteau rompu ou une tuile qui ne tient plus que par son poids.
La personne qui y monte risque la chute. Éloignez enfants, animaux et voitures de la zone située sous l’impact. Si des débris peuvent tomber sur le trottoir ou la chaussée, balisez l’endroit. Prévenez les secours ou la mairie selon la gravité.
Avant que les intervenants repartent, notez le nom de l’entreprise de déménagement ou du transporteur et l’immatriculation du véhicule. Relevez les coordonnées du chauffeur ou du chef d’équipe et des témoins éventuels. Photographiez le toit sous plusieurs angles, côté rue et côté jardin, et l’intérieur si une trace apparaît.
Lors d’un déménagement, décrivez précisément les dégâts sur le bulletin remis à la livraison. Ces éléments serviront à votre assureur et à la réclamation adressée au responsable.
Limites de la protection provisoire
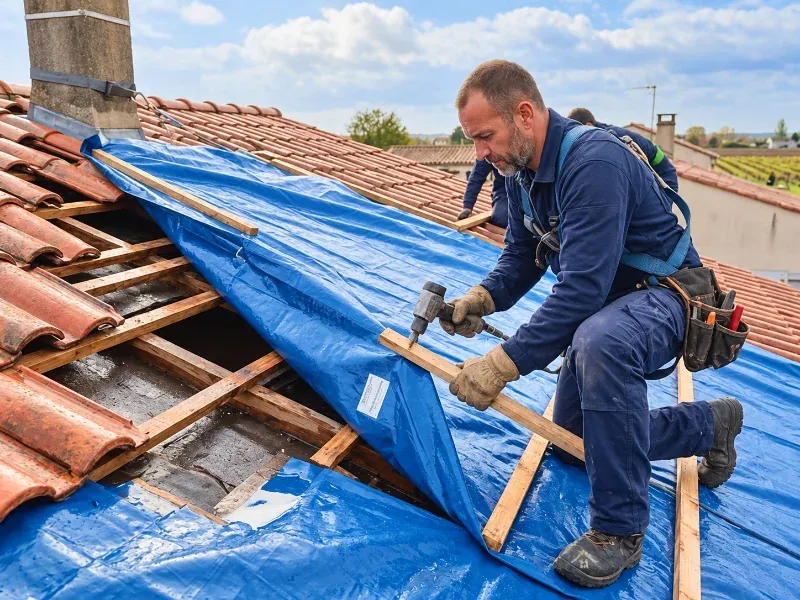
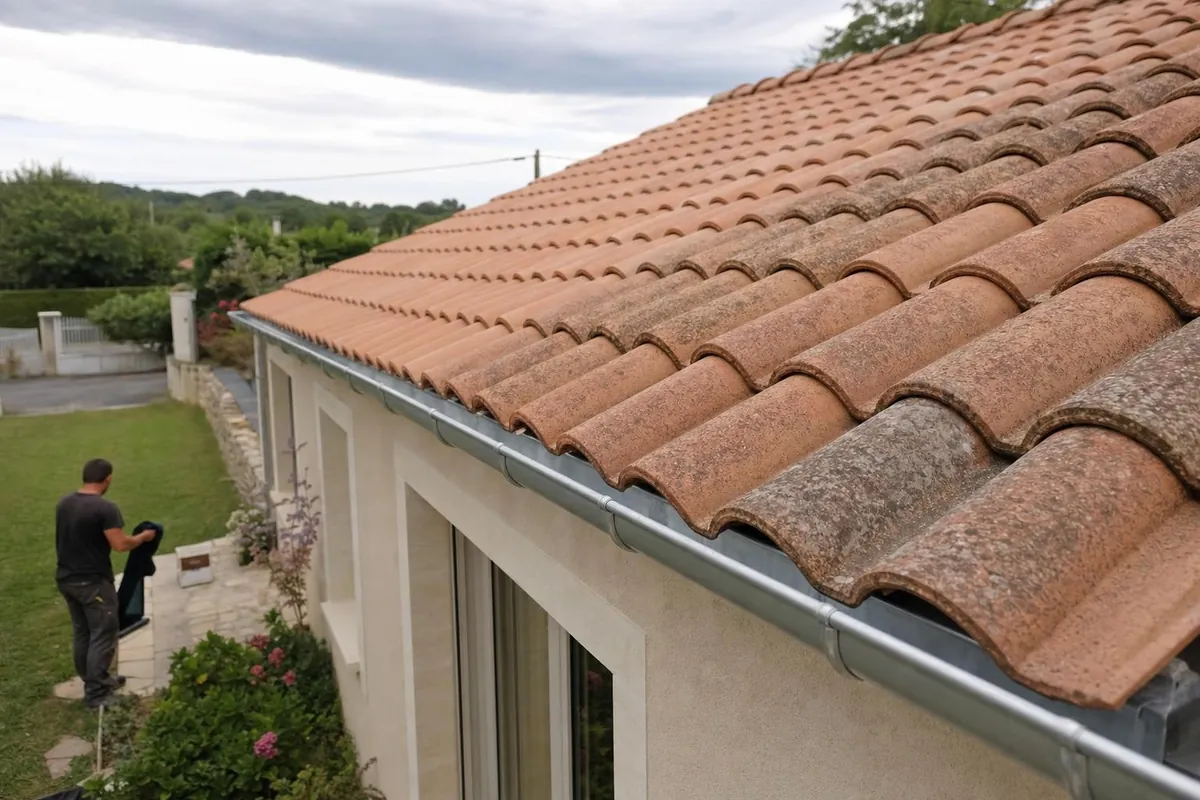
Selon l’étendue du choc, le professionnel peut reposer quelques tuiles saines ou recouvrir la zone d’une bâche arrimée sans abîmer la couverture intacte. Sur une rive arrachée, il peut poser un élément provisoire. Il décide sur place selon la stabilité de l’ouvrage, l’accès et la météo.
Une gouttière tordue peut être maintenue ou déposée pour qu’elle ne déverse pas l’eau contre le mur. Ce n’est pas encore une réparation. Le but est de fermer le toit en attendant les travaux.
Après un choc mécanique, une partie des dégâts reste invisible tant que la couverture n’est pas ouverte. Une tuile intacte en apparence peut être fêlée sous son recouvrement. Un liteau peut avoir cédé, l’écran sous-toiture peut être déchiré. La protection provisoire limite l’entrée d’eau, mais ne permet pas de mesurer ces dommages.
Gardez la facture et les photos de cette mise en protection. Elles montrent l’état du toit avant la réparation et aident à chiffrer l’ensemble auprès du responsable ou de l’assureur.
Assurance et responsable du choc
Faites la déclaration à votre assurance habitation en précisant qu’un tiers identifié en est à l’origine. Joignez photos, coordonnées et description. Envoyez en parallèle une réclamation écrite au déménageur ou au transporteur. Pour un déménagement, l’INC indique que les dégâts causés au logement, parties communes comprises, se signalent selon les mêmes règles que pour le mobilier.
Si rien n’a été noté à la livraison, la réclamation part par lettre recommandée. Faites cette démarche sans attendre.
Si vous êtes locataire, prévenez le propriétaire. Vous restez responsable envers lui des dégâts causés par les déménageurs que vous avez mandatés, puis vous vous retournez contre eux. Pour la réparation, demandez un devis qui détaille ce qui relève du choc : tuiles, rive, liteaux ou gouttière.
Il doit aussi distinguer l’usure déjà présente, le cas échéant. Ce document facilite les échanges entre assureurs. Attendez leur accord avant de lancer des travaux importants, hors mesures de protection déjà réalisées.