Fuites sans lien direct avec la pluie
Une trace qui apparaît au dégel peut avoir plusieurs origines. La neige ou la glace en bas de pente fond lentement. L’eau stagne contre un obstacle et remonte sous les recouvrements au lieu de s’écouler.
Une gouttière encore gelée a le même résultat. Dans des combles mal ventilés, le givre formé côté intérieur peut aussi fondre d’un coup. On croit alors à une infiltration alors qu’il s’agit de condensation.
Avec le vent tournant, le mécanisme est différent. Une couverture évacue la pluie qui tombe de face sur le versant. Une pluie poussée de biais, ou qui remonte la pente sous une rafale, passe là où l’eau ne va jamais par temps calme.
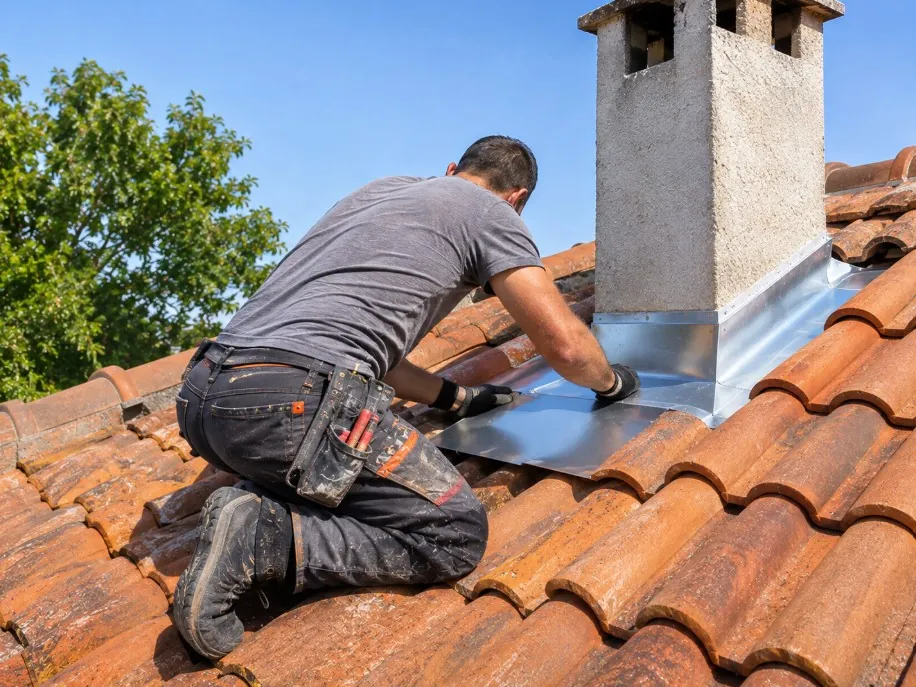
Les rives, les abords de cheminée, les noues et les raccords de fenêtre de toit sont alors à contrôler en priorité. Une fuite liée au vent peut rester invisible toute une saison sans être réglée.
Tenir un journal des épisodes
Pour une fuite irrégulière, les souvenirs ne suffisent pas. Notez à chaque épisode la date, l’heure d’apparition de l’eau et la durée de la pluie. Ajoutez la neige ou le gel des jours précédents et le sens du vent s’il est connu.
Les relevés météo publics du jour complètent vos notes. Photographiez la trace toujours du même endroit pour suivre son étendue d’un épisode à l’autre.
Après quelques épisodes, un lien apparaît souvent. L’eau ne passe que lorsque le vent souffle d’un certain côté, ou seulement après une nuit de gel. Avec ce journal, le professionnel cible les zones à examiner.
Il peut aussi reproduire les conditions par un arrosage orienté. Restez au sol pour observer le toit. Ne dégagez pas vous-même la neige ou la glace en hauteur : les surfaces gelées sont très dangereuses.
Préparer la visite de l’expert d’assurance
Si l’eau a causé des dégâts et que vous déclarez le sinistre, l’assureur peut mandater un expert. Il vérifie les causes, évalue les dommages et contrôle que la situation correspond au contrat. Avec une fuite intermittente, il passe rarement le jour de l’épisode.
Votre journal daté, les photos des traces et le compte rendu de recherche lui donnent une base concrète. Ces pièces restent valables même si la fuite n’est pas visible lors de sa visite.
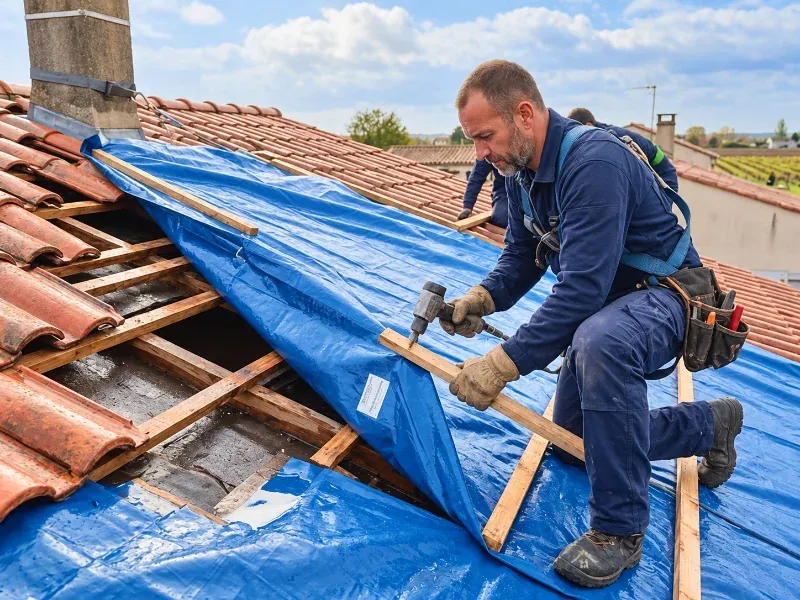
N’engagez pas de grosses réparations avant l’accord de l’assureur, sauf mesure d’urgence comme un bâchage contre l’entrée d’eau. Conservez si possible les éléments abîmés et les devis obtenus. Vous pouvez présenter vos observations pendant la visite.
En cas de désaccord sur les conclusions, des recours existent : assistance d’un expert d’assuré ou contre-expertise. Regroupez les échanges écrits avec l’assureur, vos photos et votre journal dans un même dossier.